Como É uma Tese de Contabilidade Completa? Modelo Comentado, Secção a Secção (2026)
A Contabilidade é uma das áreas onde é mais fácil escrever uma tese tecnicamente correta e, ainda assim, pouco interessante para o júri — porque o estudante concentra-se nos números e esquece a pergunta de gestão ou de política contabilística que lhes dá sentido. Este artigo constrói, secção a secção, um modelo comentado de tese de Contabilidade — ilustrativo, não uma tese real — que mostra como ligar dados financeiros a uma pergunta de investigação genuína. Para a lógica de construção do próprio projeto que precede este trabalho, veja também o artigo sobre o projeto de investigação de uma tese de Gestão, diretamente aplicável em Contabilidade.
Como usar este modelo
Este modelo usa dados fictícios, claramente identificados como tal — não é uma tese real, e comparar frases inteiras com ela não substitui a leitura de teses reais publicadas em repositórios portugueses. O objetivo é mostrar a arquitetura lógica: como o problema (uma questão sobre uma norma ou prática contabilística) se liga à metodologia (as variáveis e a amostra certas para a testar) e aos resultados (o que eles realmente dizem sobre essa norma ou prática).
Antes de começar: que tipo de tese de Contabilidade é a sua?
O modelo abaixo segue a via mais comum — um estudo empírico quantitativo com dados secundários de empresas — mas não é a única. Uma tese de Contabilidade pode também ser um estudo de caso único (por exemplo, a implementação de um novo sistema de custeio numa empresa concreta), uma revisão sistemática da literatura sobre um tema normativo, ou um inquérito a profissionais (contabilistas certificados, auditores, gestores financeiros) sobre práticas ou perceções. A lógica de problema → enquadramento → objetivos → metodologia → resultados mantém-se em qualquer um destes tipos; o que muda é a natureza da metodologia e dos dados. Este artigo desenvolve em detalhe a via empírica quantitativa, por ser a mais frequente em mestrados de Contabilidade em Portugal. Se preferir a via de inquérito a profissionais, o artigo sobre gestores de referências bibliográficas ajuda a organizar as dezenas de fontes normativas e académicas que este tipo de revisão exige.
1. Título e problema
Título ilustrativo: “A relação entre o nível de divulgação voluntária de informação sobre sustentabilidade e a qualidade dos resultados contabilísticos em PME portuguesas: um estudo empírico.”
Comentário: o título nomeia três coisas — a variável explicativa (divulgação voluntária de informação sobre sustentabilidade), a variável de resultado (qualidade dos resultados contabilísticos) e a população (PME portuguesas). Um título como “A sustentabilidade na contabilidade das empresas” não permite prever nem a amostra nem o método.
Problema (excerto): “A adoção de práticas de divulgação de sustentabilidade tem crescido entre as PME portuguesas, motivada por pressões de clientes e financiadores, mas a literatura nacional ainda não estabeleceu se esta divulgação voluntária está associada a uma maior ou menor qualidade dos resultados contabilísticos reportados, medida através de indicadores de gestão de resultados (earnings management).”
2. Enquadramento normativo e revisão da literatura
Numa tese de Contabilidade portuguesa, o enquadramento normativo é tão importante quanto o enquadramento teórico: identifique com precisão o quadro normativo aplicável à sua amostra — para PME portuguesas, tipicamente o Sistema de Normalização Contabilística (SNC), regulado pela Comissão de Normalização Contabilística (CNC), com referência, quando relevante, às Normas Contabilísticas e de Relato Financeiro (NCRF) específicas ao fenómeno estudado. A revisão da literatura deve situar o seu problema face a estudos internacionais (frequentemente em contexto IFRS, distinto do SNC) e nacionais, assinalando explicitamente onde as conclusões internacionais podem ou não ser transponíveis para o contexto português, dado que a dimensão e a estrutura de propriedade das PME portuguesas diferem tipicamente das grandes empresas cotadas estudadas na literatura anglo-saxónica.
A teoria que sustenta a hipótese também precisa de ser explícita — neste exemplo, a teoria da agência (a divulgação voluntária como mecanismo de redução de assimetria de informação entre gestores e stakeholders) e a teoria da sinalização (divulgar mais como sinal de melhor qualidade de gestão) são os enquadramentos habitualmente citados neste tipo de estudo.
3. Objetivos e hipóteses
Objetivo geral: Analisar a relação entre o nível de divulgação voluntária de informação sobre sustentabilidade e a qualidade dos resultados contabilísticos em PME portuguesas.
Hipótese: “O nível de divulgação voluntária de informação sobre sustentabilidade está negativamente associado ao nível de gestão de resultados (menor gestão de resultados associada a maior divulgação).”
Comentário: a hipótese liga diretamente duas variáveis operacionalizáveis — um índice de divulgação construído por análise de conteúdo dos relatórios de gestão, e uma medida de gestão de resultados baseada em accruals discricionários — evitando formulações vagas como “a sustentabilidade melhora a contabilidade”.
4. Metodologia
Desenho: estudo quantitativo, com dados secundários em painel.
Amostra (ilustrativa): PME portuguesas com demonstrações financeiras disponíveis numa base de dados como a SABI/Orbis, num período de três a cinco anos, excluindo empresas do setor financeiro (cujas contas seguem um normativo distinto). Para comparar a amostra com o setor, os Quadros do Setor do Banco de Portugal (Central de Balanços) disponibilizam indicadores económico-financeiros agregados por setor de atividade e dimensão.
Variáveis: variável independente — índice de divulgação de sustentabilidade construído por análise de conteúdo do relatório de gestão; variável dependente — accruals discricionários calculados através de um modelo de Jones modificado; variáveis de controlo — dimensão, endividamento e rendibilidade.
Método de análise: regressão em dados de painel com efeitos fixos, para controlar heterogeneidade não observada entre empresas.
5. Resultados (excerto ilustrativo)
Os dados abaixo são fictícios, apenas para mostrar como se apresenta um resultado nesta área — nunca use números inventados na sua própria tese.
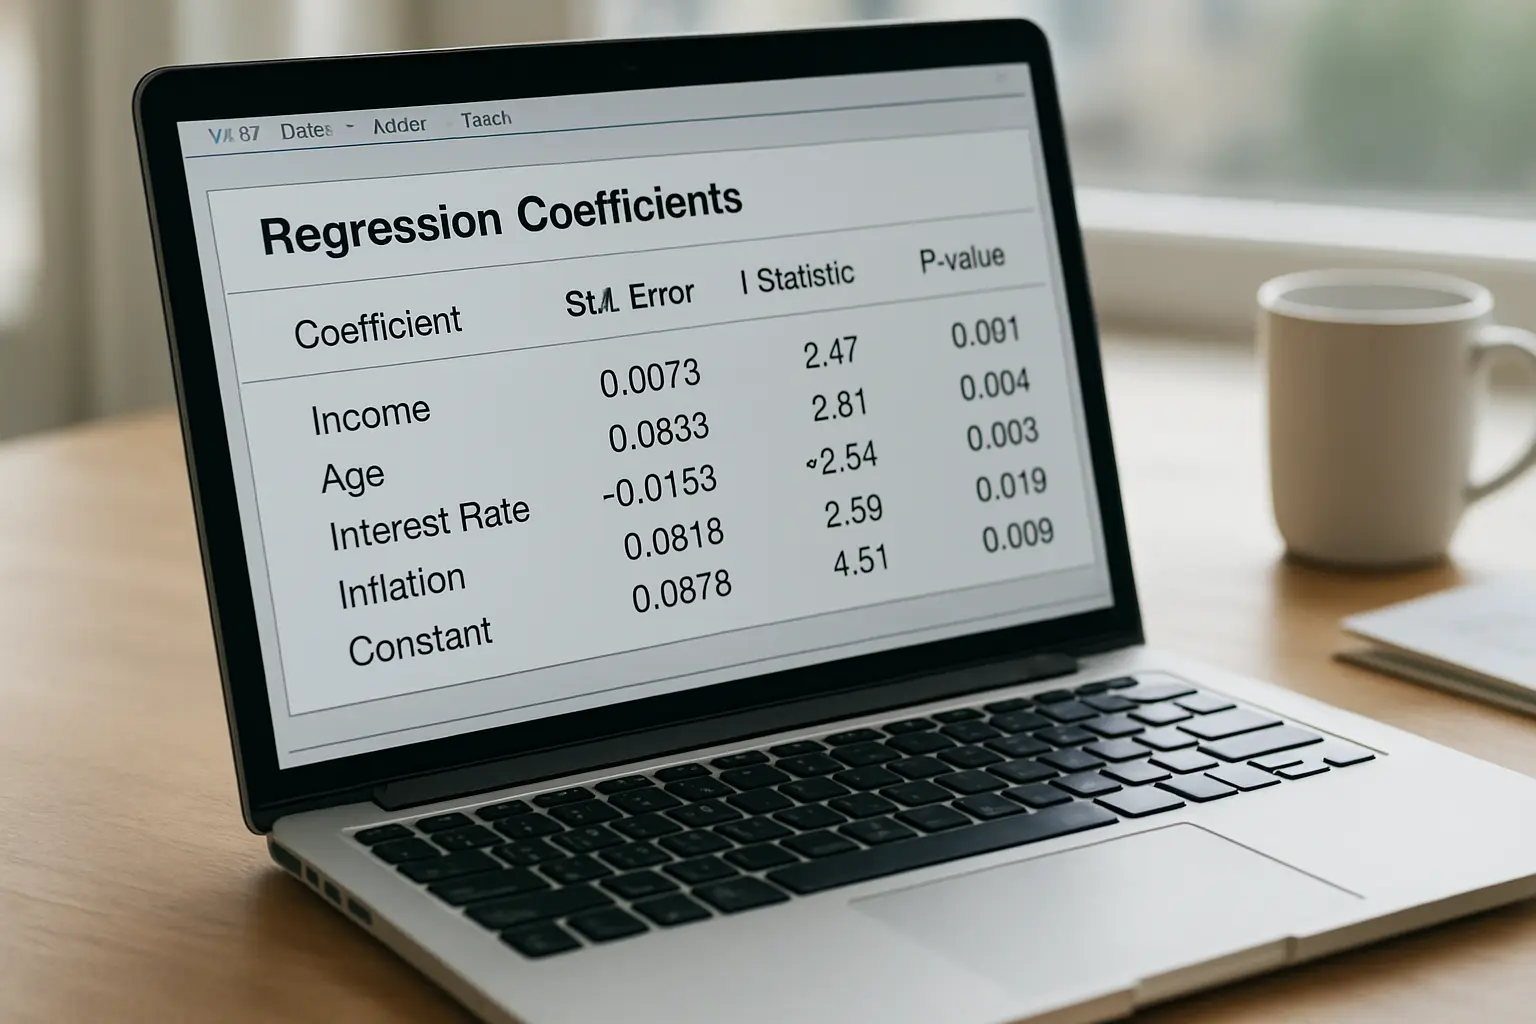
| Variável | Coeficiente | p-valor |
|---|---|---|
| Índice de divulgação de sustentabilidade | -0,142 | 0,018 |
| Dimensão (log do ativo) | -0,031 | 0,204 |
Comentário: repare que o resultado apresenta o coeficiente, o p-valor e é imediatamente seguido, no texto corrido, de uma frase que interpreta a direção e a significância — não basta reportar a tabela, tem de a traduzir para o leitor. Repare também que a variável de controlo “dimensão” não é estatisticamente significativa (p = 0,204) — isso não é um problema a esconder, é um resultado a reportar honestamente e a comentar brevemente na discussão.
6. Discussão e conclusão
A discussão liga o resultado de volta à pergunta original e à literatura revista: se a hipótese foi confirmada, discuta porque faz sentido teoricamente (maior transparência voluntária pode sinalizar melhor governação interna, reduzindo o incentivo à manipulação de resultados); compare com estudos internacionais, assinalando concordâncias e divergências; e termine com uma implicação prática concreta — por exemplo, para a Ordem dos Contabilistas Certificados (OCC) ou para reguladores que considerem incentivar a divulgação voluntária. As limitações devem ser específicas: por exemplo, a impossibilidade de causalidade definitiva com dados observacionais, ou a limitação da amostra a empresas com dados disponíveis, o que pode enviesar a seleção para empresas maiores ou mais transparentes por natureza.
Erros que mais custam pontos
Três erros recorrentes em teses de Contabilidade: primeiro, confundir o enquadramento normativo com o enquadramento teórico — citar o SNC não substitui citar teoria (por exemplo, teoria da agência ou teoria da sinalização) que explique porque a variável estudada se comporta como se espera; segundo, escolher uma amostra sem verificar a disponibilidade real dos dados antes de submeter o projeto, o que obriga a mudanças tardias de desenho; terceiro, apresentar resultados estatísticos sem qualquer tradução para a prática contabilística ou para a política de normalização, deixando ao júri o trabalho de perceber porque é que o resultado importa. Um quarto erro, mais subtil, é escolher variáveis contabilísticas (como accruals discricionários) sem citar explicitamente o modelo usado para as calcular — há múltiplos modelos concorrentes na literatura (Jones, Jones modificado, Kothari), e a escolha entre eles precisa de justificação, não pode ser tratada como um detalhe técnico irrelevante.
Se o seu estudo cruza contabilidade com análise macroeconómica, o artigo sobre dissertação de Economia em Portugal detalha os modelos econométricos (dados em painel incluído) que também se aplicam a estudos contabilísticos com amostras de empresas.
Onde encontrar teses reais de Contabilidade para comparar
O RCAAP — Repositório Científico de Acesso Aberto de Portugal agrega os repositórios institucionais das universidades portuguesas e permite filtrar por área científica e por tipo de documento. Ao ler teses reais de Contabilidade, preste atenção especial a como cada uma justifica a escolha do quadro normativo e da teoria de base — é frequentemente aí, e não na complexidade estatística, que se distingue uma tese bem construída de uma tecnicamente correta mas pouco convincente. Compare também como diferentes autores tratam a secção de limitações: as teses mais fortes são específicas sobre o que a sua amostra e desenho não permitem concluir, em vez de usarem fórmulas genéricas. Para organizar as referências recolhidas durante essa leitura comparativa, veja o comparativo de ferramentas de gestão bibliográfica (Zotero, Mendeley, EndNote e Tesify).
Perguntas Frequentes
Uma tese de Contabilidade tem sempre de usar dados de empresas reais?
Não. Além de estudos empíricos com dados secundários de empresas (o desenho mais comum), existem teses de Contabilidade baseadas em estudo de caso único, em revisão sistemática da literatura, ou em inquéritos a profissionais (contabilistas certificados, auditores). A escolha depende do tipo de pergunta e da disponibilidade de dados.
É preciso citar o SNC mesmo que o tema não seja sobre normalização contabilística?
Sim, de forma proporcional — qualquer variável contabilística usada na sua tese (resultados, ativos, divulgação) é definida e mensurada de acordo com um quadro normativo, e identificar esse quadro (SNC para a maioria das PME portuguesas, IFRS para empresas cotadas ou que optem pela sua aplicação) dá rigor técnico ao trabalho, mesmo quando a norma em si não é o objeto central do estudo.
Onde encontro dados financeiros de empresas portuguesas para a tese?
Para dados empresa a empresa, as fontes mais usadas em teses académicas portuguesas são bases de dados comerciais como a SABI/Orbis (disponível através de muitas bibliotecas universitárias) e a Informa D&B/Racius. Para indicadores agregados por setor e dimensão, os Quadros do Setor do Banco de Portugal (Central de Balanços) são a referência. Confirme sempre o acesso institucional disponível na sua universidade antes de desenhar a amostra do projeto.
Estruture a sua tese de Contabilidade com o Tesify
O Tesify ajuda a organizar o enquadramento normativo, a metodologia e os resultados da sua tese de Contabilidade, com citações automáticas.
Escreve a tua tese ou TCC com IA
Editor inteligente, bibliografia automática (APA e ABNT) e verificação antiplágio num só sítio. Mais de 9.000 estudantes já escrevem em metade do tempo.