Como Fazer uma Tese sobre ESG em Contabilidade e Finanças: Problema, Objetivos e Método (2026)
“Quero fazer a minha tese sobre ESG” é o ponto de partida de muitos estudantes de Contabilidade e Finanças — mas ESG (ambiental, social e governança) não é, por si só, um problema de investigação. É um domínio temático demasiado amplo para uma dissertação de mestrado sem ser recortado num problema concreto, com objetivos mensuráveis e um método que produza resultados analisáveis dentro do prazo. Este artigo mostra como transformar “quero estudar ESG” num plano de tese completo, com um exemplo desenvolvido do início ao fim.
1. O enquadramento regulatório que toda a tese de ESG precisa de conhecer
Uma tese sobre ESG em Contabilidade e Finanças tem de situar o tema no enquadramento regulatório em vigor, que mudou substancialmente nos últimos anos. A CSRD (Corporate Sustainability Reporting Directive, Diretiva (UE) 2022/2464) alargou a obrigatoriedade de relato de sustentabilidade a um número muito maior de empresas europeias do que a diretiva anterior, com aplicação faseada: as primeiras empresas abrangidas reportaram sobre o exercício de 2024, com relatórios publicados em 2025. Desde então, o calendário mudou: a diretiva “stop-the-clock” (2025) adiou a entrada em aplicação para as empresas das segunda e terceira vagas, que deviam reportar pela primeira vez sobre os exercícios de 2025 ou 2026, e o pacote de simplificação Omnibus (acordo político em dezembro de 2025) restringe o âmbito da CSRD às maiores empresas, com mais de 1000 trabalhadores. O conteúdo desse relato é definido pelas ESRS (European Sustainability Reporting Standards), adotadas pela Comissão Europeia em 2023 e entretanto objeto de revisão e simplificação — confirme sempre que versão se aplica ao exercício que está a analisar. Paralelamente, muitas empresas continuam a usar, de forma voluntária ou complementar, os referenciais mais antigos da GRI (Global Reporting Initiative), historicamente o referencial de relato de sustentabilidade mais usado a nível mundial antes da harmonização europeia.
Comentário: uma tese que trate “relato ESG” como um bloco homogéneo, sem distinguir se está a analisar relatórios preparados sob GRI, sob ESRS, ou sob os dois em transição, comete um erro de enquadramento que compromete a comparabilidade dos dados recolhidos — os indicadores exigidos, a estrutura e até a terminologia diferem entre referenciais.
2. Os três desenhos de tese mais usados
| Desenho | Pergunta típica | Método |
|---|---|---|
| Análise de conteúdo do relato | O que as empresas do setor X reportam sobre o pilar ambiental, e com que nível de detalhe? | Análise de conteúdo (grelha por indicador GRI/ESRS) |
| Estudo relacional | A pontuação ESG está associada ao custo de capital ou ao desempenho financeiro? | Regressão (linear ou logística, consoante a variável dependente) |
| Estudo de caso | Como uma empresa concreta implementou o processo de dupla materialidade exigido pela CSRD? | Estudo de caso qualitativo, entrevistas a responsáveis de sustentabilidade/contabilidade |
Comentário: a escolha entre os três não é uma questão de preferência estética — depende dos recursos disponíveis. O primeiro desenho exige acesso a relatórios públicos (fácil) mas tempo de codificação manual (moroso); o segundo exige uma base de dados de pontuações ESG, muitas vezes de acesso pago ou limitado para estudantes; o terceiro exige acesso institucional a uma empresa disposta a conceder entrevistas.
3. Como definir o problema de investigação
Problema mal definido (demasiado amplo): “Estudar o impacto do ESG nas empresas portuguesas.”
Problema bem definido (ilustrativo): “Não é claro, na literatura portuguesa, se a qualidade do relato de sustentabilidade sob a CSRD está associada ao custo de capital das empresas cotadas no PSI, uma vez que os estudos existentes se concentram sobretudo em mercados anglo-saxónicos com estruturas de financiamento diferentes das do mercado português.”
Comentário: o segundo problema nomeia três coisas que o primeiro não tem — a variável concreta (custo de capital), a população delimitada (empresas cotadas no PSI) e a lacuna específica na literatura (falta de estudos em mercados como o português). É esta especificidade que torna o problema testável dentro do prazo de uma tese de mestrado.
4. Objetivos e hipóteses (exemplo desenvolvido)
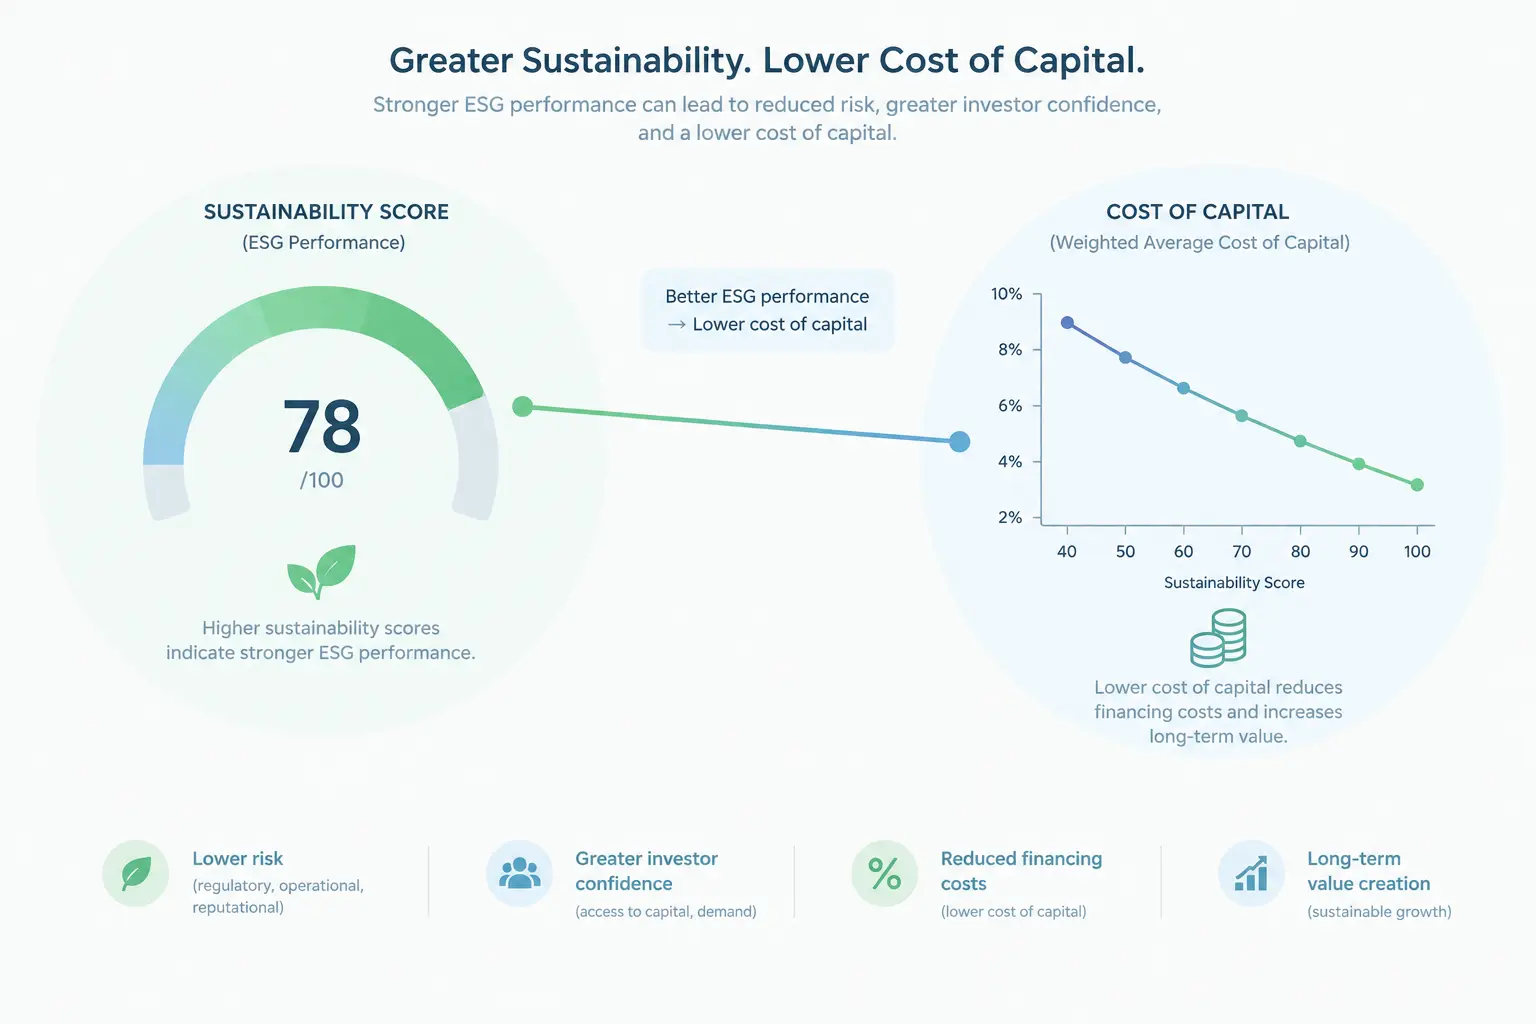
Continuando o exemplo ilustrativo do estudo relacional entre relato ESG e custo de capital:
Objetivo geral: Analisar a relação entre a qualidade do relato de sustentabilidade e o custo de capital próprio das empresas cotadas no PSI.
- Objetivo específico 1: Construir um índice de qualidade do relato ESG com base nos indicadores exigidos pelas ESRS.
- Objetivo específico 2: Estimar o custo de capital próprio de cada empresa da amostra através de um modelo de avaliação estabelecido (por exemplo, o modelo de Gordon ou um modelo de precificação de ativos).
- Objetivo específico 3: Testar a associação entre o índice de qualidade do relato e o custo de capital, controlando para variáveis financeiras de controlo (dimensão, alavancagem, rendibilidade).
Hipótese ilustrativa: “Empresas com um índice de qualidade do relato ESG mais elevado apresentam um custo de capital próprio mais baixo, controlando para dimensão, alavancagem e rendibilidade.” — uma hipótese direcional, decorrente da teoria da assimetria de informação (relato de melhor qualidade reduz a incerteza percebida pelos investidores).
5. Método: de onde vêm os dados e como se analisam
Fontes de dados (para o exemplo ilustrativo): os relatórios de sustentabilidade e de gestão publicados pelas próprias empresas (disponíveis nos seus sites de relações com investidores e, para empresas cotadas, também através da CMVM); os dados financeiros de balanço e demonstração de resultados, disponíveis através das mesmas fontes ou de bases de dados académicas como a Refinitiv/Datastream ou a Orbis, quando a instituição de acolhimento tiver licença de acesso.
Análise: construção do índice de qualidade do relato por análise de conteúdo (uma grelha binária ou ponderada por indicador ESRS reportado), seguida de uma regressão linear múltipla com o custo de capital estimado como variável dependente e o índice ESG como preditor principal, controlando para as variáveis financeiras habituais neste tipo de estudo.
Comentário: declare sempre, no capítulo de metodologia, a data de recolha dos relatórios e dos dados financeiros, e o ano de referência exato de cada um — relatórios de sustentabilidade e demonstrações financeiras nem sempre têm o mesmo ano de exercício disponível para todas as empresas da amostra, e essa assincronia tem de ser tratada explicitamente, não ignorada.
6. O que fazer quando não há acesso a bases de dados financeiras pagas
Um obstáculo prático muito comum: bases de dados financeiras como a Refinitiv/Datastream, a Bloomberg ou a Orbis, frequentemente citadas em artigos internacionais sobre ESG e desempenho financeiro, têm licenças institucionais caras, às quais nem todas as universidades portuguesas dão acesso a estudantes de mestrado. Quando esse acesso não existe, as alternativas realistas são: (1) construir a amostra manualmente a partir dos relatórios e contas publicados pelas próprias empresas (viável para amostras pequenas, de 15 a 30 empresas, mas moroso); (2) usar bases de dados de acesso mais amplo mas cobertura menor, como os dados divulgados pela Euronext Lisbon para empresas cotadas; ou (3) reduzir o âmbito da tese a um único setor ou a um número menor de empresas, tornando a recolha manual exequível dentro do prazo.
Comentário: uma tese que assuma a priori o acesso a uma base de dados paga sem confirmar essa disponibilidade junto da biblioteca da instituição arrisca-se a ter de redesenhar o método a meio do processo. Confirme o acesso antes de finalizar o projeto de investigação, não depois.
7. O conceito de dupla materialidade e porque interessa à tese
Um conceito central nas ESRS que qualquer tese sobre ESG em Contabilidade e Finanças deve dominar é a dupla materialidade: a empresa reporta não só o impacto que os fatores ambientais, sociais e de governação têm sobre o seu próprio desempenho financeiro (materialidade financeira), mas também o impacto que a própria empresa tem sobre o ambiente e a sociedade (materialidade de impacto). Uma tese que analise a qualidade do relato de sustentabilidade sem distinguir estas duas dimensões corre o risco de tratar como equivalentes informações que respondem a perguntas diferentes — o investidor interessado em risco financeiro lê a primeira dimensão; o regulador ou a sociedade civil interessados em responsabilidade corporativa leem a segunda.
Comentário: ao construir um índice de qualidade do relato, declare explicitamente se está a codificar apenas a materialidade financeira, apenas a materialidade de impacto, ou ambas separadamente — combiná-las num único número sem essa distinção é uma simplificação que um júri atento irá questionar.
8. Erros que comprometem uma tese sobre ESG
Três erros recorrentes: (1) tratar “ESG” como um problema de investigação em si mesmo, sem o recortar num dos três desenhos apresentados; (2) misturar indicadores de referenciais diferentes (GRI e ESRS) no mesmo índice de qualidade sem justificar a equivalência entre eles; (3) interpretar uma associação estatística entre relato ESG e desempenho financeiro como uma relação causal, quando o desenho é observacional e não experimental — a direção da causalidade (relato de melhor qualidade reduz o custo de capital, ou empresas com melhor desempenho financeiro têm mais recursos para investir num relato de melhor qualidade) não pode ser resolvida apenas com uma regressão transversal. Para o desenho do modelo estatístico que trata este tipo de variável, veja o guia de regressão logística na tese de Gestão se a variável dependente for binária, o guia sobre quantos casos precisa por variável na regressão para dimensionar a amostra de empresas, e o recurso sobre estrutura e modelos econométricos numa dissertação de Economia em Portugal para o tratamento de variáveis contínuas.
Perguntas Frequentes
A CSRD já é obrigatória para todas as empresas portuguesas?
Não para todas — a CSRD tem uma aplicação faseada por dimensão e tipo de empresa, começando pelas grandes empresas de interesse público já anteriormente sujeitas à diretiva de relato não financeiro, que reportaram sobre o exercício de 2024. A diretiva stop-the-clock adiou as vagas seguintes e o pacote Omnibus restringe o âmbito às maiores empresas. Uma tese que analise obrigatoriedade de relato deve verificar em que regime se encontra cada empresa da sua amostra antes de assumir que todas reportam sob o mesmo regime.
Posso usar dados de GRI e de ESRS na mesma amostra?
Só com uma justificação metodológica explícita da equivalência entre indicadores dos dois referenciais, porque a estrutura, a terminologia e o nível de detalhe exigido diferem. Sem essa justificação, misturar os dois referenciais no mesmo índice compromete a comparabilidade dos resultados.
Uma tese sobre ESG tem de ser sempre quantitativa?
Não. O estudo de caso qualitativo sobre a implementação de processos de sustentabilidade numa empresa concreta é um desenho igualmente válido e, nalguns casos, mais adequado quando o objetivo é compreender processos organizacionais em vez de testar uma relação entre variáveis.
Em resumo
Uma tese sobre ESG em Contabilidade e Finanças só se torna exequível quando “ESG” deixa de ser o tema e passa a ser o pano de fundo de um problema de investigação concreto — análise de conteúdo do relato, estudo relacional com uma variável financeira, ou estudo de caso institucional. Declare sempre o referencial de relato em uso (GRI, ESRS, ou ambos com justificação), a fase de aplicação regulatória de cada empresa da amostra, e a data de recolha de cada fonte.
Estruture a sua tese sobre ESG com o Tesify
O Tesify ajuda a definir o problema de investigação, os objetivos e o método da sua tese sobre ESG em Contabilidade e Finanças, com citações automáticas em APA 7.
Escreve a tua tese ou TCC com IA
Editor inteligente, bibliografia automática (APA e ABNT) e verificação antiplágio num só sítio. Mais de 9.000 estudantes já escrevem em metade do tempo.