Os 10 Erros que os Júris Mais Apontam numa Tese de Economia (e Como Corrigi-los) (2026)
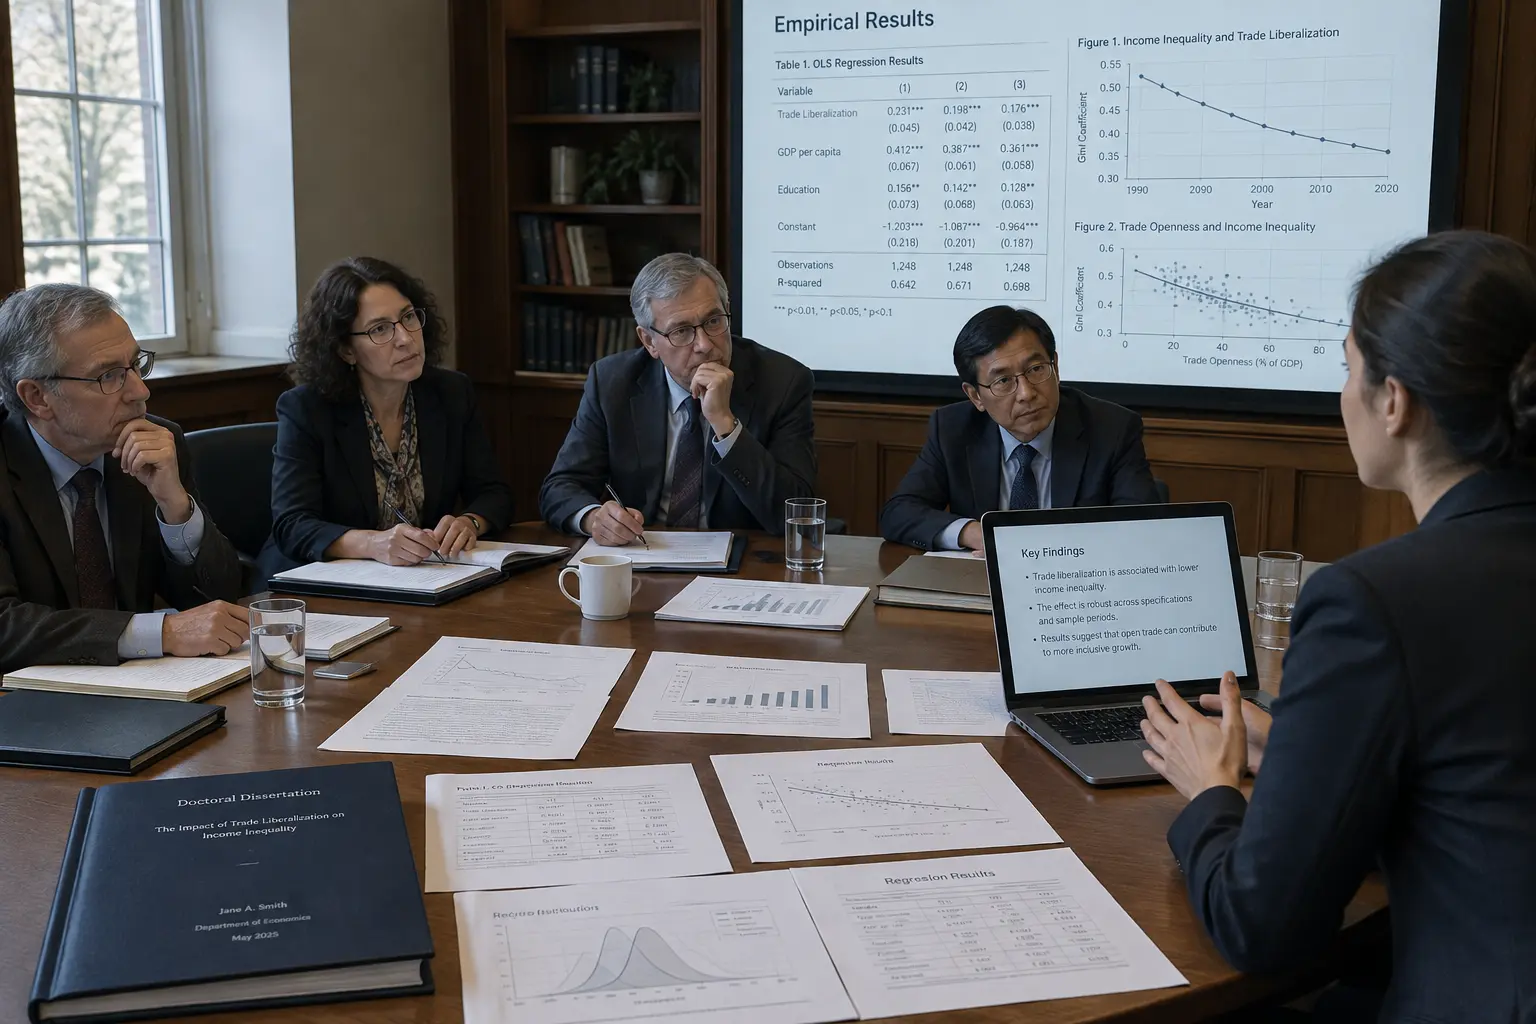
Uma tese de Economia raramente falha por falta de dados ou de modelo — falha por erros metodológicos e de interpretação que os júris costumam apontar e que são evitáveis com uma revisão atenta. Esta lista reúne dez desses erros, com um exemplo ilustrativo de cada um e a forma concreta de o corrigir antes da entrega.
1. Confundir correlação com causalidade
Afirmar que uma variável “causa” outra apenas porque o coeficiente de regressão é significativo é um dos erros mais sérios que um júri pode apontar. Um exemplo típico: um estudante encontra uma correlação positiva entre o número de anos de escolaridade e o salário numa amostra de trabalhadores portugueses e conclui, sem mais, que “a escolaridade causa o aumento salarial”. Mas capacidade intrínseca, rede de contactos familiares e motivação pessoal também influenciam ambas as variáveis, e nenhuma delas foi controlada. Corrija discutindo explicitamente a identificação causal do seu desenho — se usa dados observacionais sem uma estratégia de identificação (variável instrumental, descontinuidade, diferenças-em-diferenças), use linguagem de associação (“está associado a”), não de causalidade (“causa” ou “provoca”).
2. Não testar a estacionaridade em séries temporais
Estimar uma regressão com séries temporais não estacionárias sem testar previamente (por exemplo, com o teste de Dickey-Fuller aumentado) produz resultados espúrios — coeficientes significativos que não refletem nenhuma relação real. Um exemplo clássico deste problema em manuais de econometria é a regressão espúria entre duas séries que crescem ao longo do tempo por razões completamente distintas (por exemplo, o PIB de um país e uma série de preços de outro mercado não relacionado): o R² pode ser elevado e o coeficiente altamente significativo, mesmo sem qualquer relação económica real entre as duas variáveis. Corrija testando sempre a estacionaridade antes de estimar o modelo, e diferencie ou cointegre as séries quando necessário.
3. Escolher o estimador sem justificar
Usar OLS (mínimos quadrados ordinários) por defeito, sem considerar se existe endogeneidade, heterocedasticidade ou dados em painel que exijam um estimador diferente (variáveis instrumentais, efeitos fixos, GMM), é um erro estrutural. Por exemplo, numa tese com dados em painel de municípios portugueses ao longo de dez anos, aplicar OLS simples ignora que cada município tem características fixas não observadas (cultura empresarial local, proximidade a infraestruturas) que afetam o resultado de forma sistemática — um modelo de efeitos fixos captaria essa heterogeneidade, um OLS simples não. Corrija justificando explicitamente a escolha do estimador a partir das propriedades dos seus dados e da pergunta de investigação, não apenas por ser o método mais familiar.
4. Ignorar a endogeneidade
Quando a variável explicativa é potencialmente determinada em conjunto com a variável dependente (causalidade reversa) ou existe uma variável omitida que afeta ambas, o coeficiente estimado é enviesado. Um exemplo comum: estimar o efeito do investimento em marketing sobre as vendas de uma empresa sem reconhecer que empresas com vendas mais fortes também tendem a investir mais em marketing — a relação corre nos dois sentidos, e um OLS simples não consegue isolar qual seta pesa mais. Corrija discutindo explicitamente as fontes plausíveis de endogeneidade no seu modelo, mesmo quando não é possível resolvê-las completamente — reconhecer a limitação é preferível a ignorá-la.
5. Revisão de literatura descritiva sem posição crítica
Listar o que vários autores concluíram sobre um tema, sem confrontar as posições nem indicar onde a sua tese se situa face a esse debate, é tratado como revisão de literatura incompleta. Um sinal típico deste erro é um parágrafo que diz “o Autor A (2019) encontrou X. O Autor B (2021) encontrou Y. O Autor C (2022) encontrou Z.” sem nunca explicar se X, Y e Z são consistentes, contraditórios, ou se aplicam a contextos diferentes que explicam a diferença. Corrija terminando cada bloco temático da revisão com uma síntese que explicite o consenso, a divergência e a lacuna que a sua tese vai preencher.
6. Interpretar mal a magnitude de um coeficiente
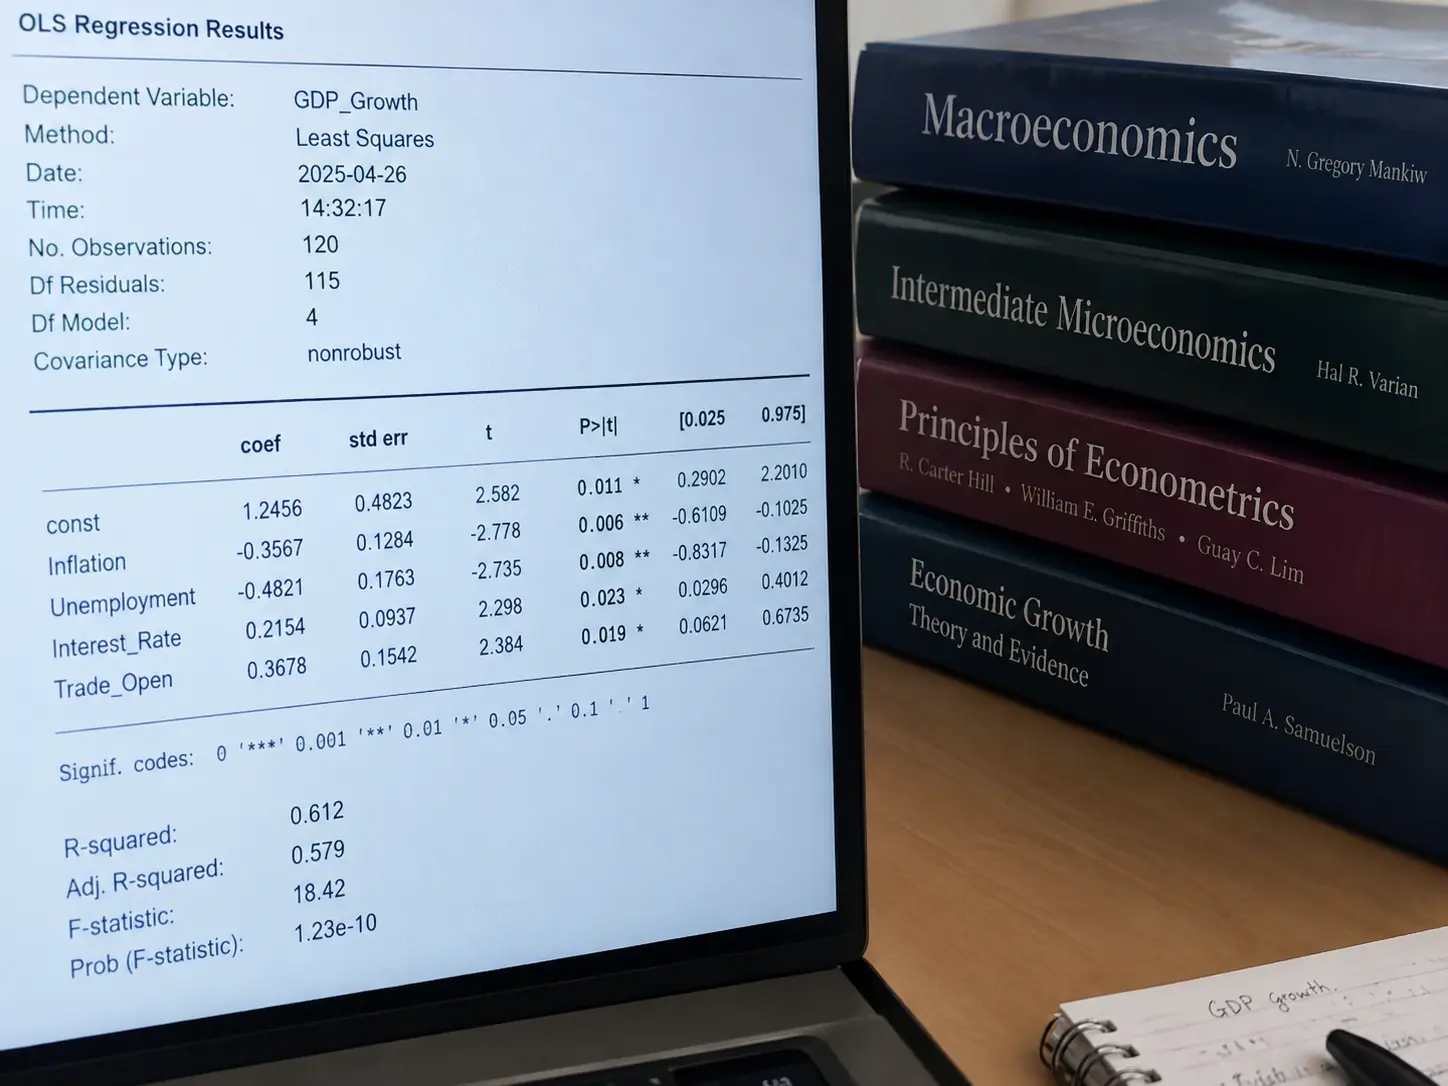
Reportar apenas se um coeficiente é “significativo” sem discutir a sua magnitude económica é uma falha frequente — um efeito estatisticamente significativo mas economicamente irrelevante (por exemplo, um aumento de 0,001% numa variável de interesse) não sustenta uma conclusão de política económica. Numa amostra de várias dezenas de milhar de observações, até um coeficiente minúsculo pode aparecer com um p-value muito baixo, o que engana quem só olha para os asteriscos de significância. Corrija sempre acompanhando o valor de p da magnitude do efeito e da sua relevância prática.
7. Testes de robustez ausentes ou insuficientes
Apresentar apenas a especificação principal do modelo, sem testar a sensibilidade dos resultados a especificações alternativas (outras variáveis de controlo, outra amostra, outro período), enfraquece a credibilidade dos resultados. Por exemplo, um resultado que desaparece assim que se exclui um único ano atípico da amostra (uma crise, uma pandemia) não é robusto, e o júri vai perguntar precisamente isso se a tabela de robustez não estiver lá para responder antecipadamente. Corrija incluindo pelo menos duas ou três especificações alternativas numa tabela de robustez, mesmo que os resultados principais se mantenham semelhantes.
8. Fontes de dados desatualizadas ou mal documentadas
Citar uma estatística sem indicar a data exata de acesso, a série específica usada (por exemplo, qual série do INE ou do Eurostat) ou sem verificar se existe uma revisão mais recente dos dados é um erro que um júri detecta rapidamente ao tentar replicar o número. Isto é especialmente frequente quando o estudante copia um valor de um artigo de opinião ou de uma notícia, em vez de ir à série oficial e registar a data de extração — um mesmo indicador macroeconómico pode ter sido revisto várias vezes entre a primeira publicação e a versão consolidada mais recente. Corrija documentando sempre a fonte exata, a data de acesso e a versão da série de dados.
9. Conclusões que ultrapassam o que os dados permitem
Generalizar uma conclusão de política económica a partir de uma amostra limitada a um setor, região ou período, sem assinalar essa limitação, é frequentemente apontado como sobre-interpretação dos resultados. Um exemplo comum: estudar o efeito de um incentivo fiscal apenas no setor do turismo e depois recomendar, nas conclusões, que a mesma política seja aplicada “à economia portuguesa em geral” — sem qualquer evidência de que outros setores reagiriam da mesma forma. Corrija delimitando explicitamente o alcance das conclusões ao contexto efetivamente estudado.
10. Não distinguir significância estatística de significância económica
Um p-value pequeno não implica automaticamente que o resultado importe para a política económica ou para a gestão — esta confusão é especialmente comum em amostras muito grandes, onde até efeitos triviais se tornam estatisticamente significativos. Um júri experiente vai frequentemente perguntar diretamente: “e este efeito, na prática, muda alguma coisa?” — se a resposta honesta for “não muito”, é melhor reconhecê-lo no capítulo de discussão do que deixar o júri chegar sozinho a essa conclusão. Corrija discutindo sempre, além do p-value, se a magnitude do efeito tem relevância prática no contexto estudado.
Tabela-resumo dos dez erros
| Erro | Correção essencial |
|---|---|
| Correlação vs. causalidade | Usar linguagem de associação sem estratégia de identificação causal |
| Estacionaridade não testada | Testar sempre antes de estimar séries temporais |
| Estimador não justificado | Justificar a escolha a partir das propriedades dos dados |
| Endogeneidade ignorada | Discutir explicitamente as fontes plausíveis |
| Revisão descritiva | Terminar cada bloco com síntese crítica e lacuna |
| Magnitude mal interpretada | Discutir relevância económica, não só significância |
| Robustez insuficiente | Incluir especificações alternativas |
| Fontes mal documentadas | Registar série exata e data de acesso |
| Sobre-generalização | Delimitar o alcance ao contexto estudado |
| Significância vs. relevância | Discutir sempre a magnitude prática do efeito |
Como estes erros aparecem tipicamente na defesa
Na sessão de defesa, estes dez erros raramente são apontados isoladamente como “erro número 3” — surgem sob a forma de perguntas diretas do júri. Uma pergunta como “porque é que assume que X causa Y e não o contrário?” está a testar o erro 1 e o erro 4 ao mesmo tempo. Uma pergunta como “o que acontece aos seus resultados se retirar o último ano da amostra?” está a testar diretamente se fez o teste de robustez do erro 7. Preparar uma resposta escrita para cada uma destas perguntas antes da defesa — mesmo que não seja explicitamente feita — obriga a rever se o capítulo de metodologia já responde à pergunta antes de ela ser colocada.
Uma checklist rápida antes de entregar
- Reveja cada frase que usa a palavra “causa”, “provoca” ou “leva a” e confirme se o seu desenho de facto sustenta essa linguagem.
- Se usa séries temporais, confirme que o teste de estacionaridade está reportado no capítulo de metodologia, não apenas corrido e ignorado.
- Escreva uma frase que justifique, em português corrido, porque escolheu o estimador que escolheu — se não conseguir escrever essa frase com convicção, reconsidere a escolha.
- Adicione pelo menos uma tabela de robustez, mesmo que os resultados principais não mudem.
- Para cada estatística citada de uma fonte externa, confirme que tem a data de acesso e a série exata registadas.
- Releia as conclusões e sublinhe qualquer frase que generalize além da amostra estudada — depois decida se essa generalização é justificada ou se precisa de ser limitada.
Perguntas Frequentes
Um único destes erros chega para reprovar uma tese de Economia?
Raramente um erro isolado reprova sozinho, mas a acumulação de vários — especialmente a confusão entre correlação e causalidade e a ausência de testes de robustez — costuma pesar na nota e pode levar o júri a pedir revisões antes da aprovação final.
É preciso sempre uma estratégia de identificação causal?
Não, muitas teses de Economia são legitimamente descritivas ou correlacionais — o erro não é usar dados observacionais sem identificação causal, mas sim apresentar as conclusões com linguagem causal quando o desenho não a sustenta.
Como sei se a minha revisão de literatura é suficientemente crítica?
Se conseguir remover os nomes dos autores e o texto continuar a fazer sentido como uma lista neutra de factos, provavelmente falta a sua própria síntese crítica — releia procurando frases que expressem uma posição sua, não apenas um resumo do que outros concluíram.
Quantas especificações de robustez são suficientes?
Não existe um número fixo, mas duas a três especificações alternativas que testem os pressupostos mais frágeis do seu modelo (outra amostra, outros controlos, outro período) costumam ser suficientes para uma tese de mestrado.
O júri pergunta sempre sobre a magnitude económica do efeito?
Não sempre, mas é uma das perguntas mais previsíveis quando a amostra é grande e os coeficientes são pequenos — preparar essa resposta com antecedência poupa hesitação na hora da defesa.
Como o Tesify ajuda a evitar estes erros
O Tesify ajuda-o a planear a revisão de literatura com síntese crítica e a estruturar a discussão de resultados de forma a separar significância estatística de relevância económica — a análise estatística, a escolha do modelo e o registo das fontes continuam a ser seus. Já apoiou mais de 9.000 estudantes em mais de 15.000 capítulos, e a tese continua a ser 100% escrita por si.
Para construir títulos testáveis para a sua tese, veja os 30 exemplos de títulos de dissertação de Economia. Para a estrutura completa e os modelos econométricos mais usados, consulte o guia de dissertação de Economia em Portugal: estrutura e modelos econométricos. Para perceber como o Tesify apoia a fase de dados e resultados, veja Tesify para tese de Gestão e Economia.
Escreve a tua tese ou TCC com IA
Editor inteligente, bibliografia automática (APA e ABNT) e verificação antiplágio num só sítio. Mais de 9.000 estudantes já escrevem em metade do tempo.